Dlaczego bank centralny drukuje banknoty?
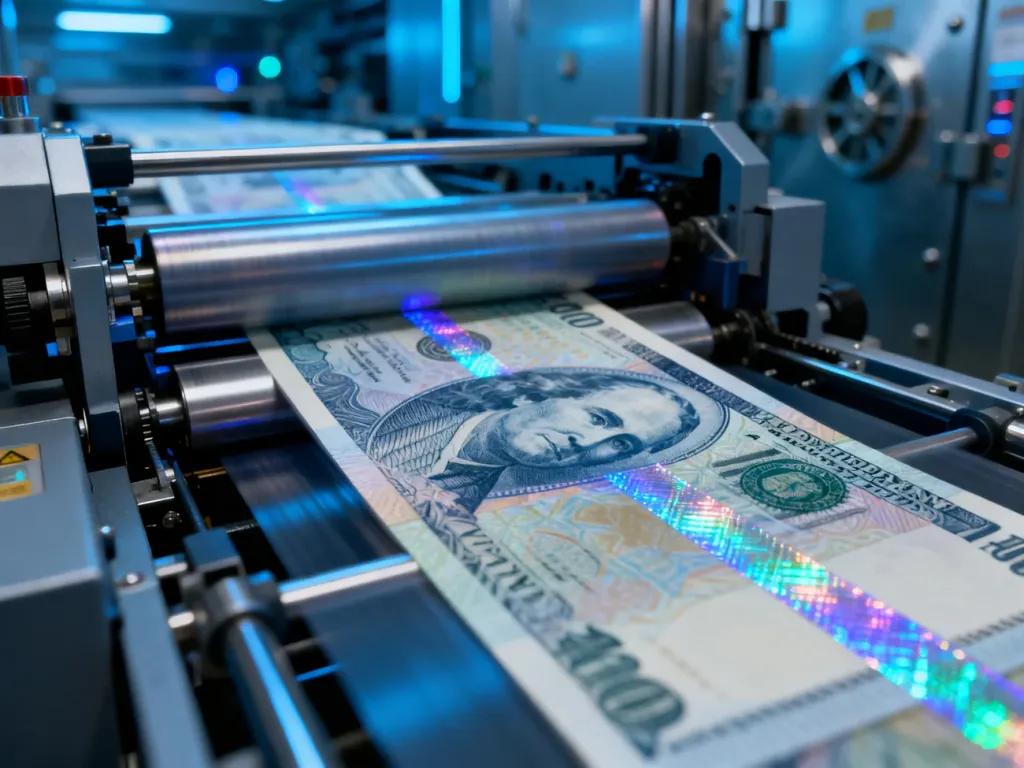
Bank centralny drukuje banknoty przede wszystkim po to, by zastępować zużyte egzemplarze i zaspokajać popyt na gotówkę. Nie oznacza to automatycznego tworzenia nowego bogactwa ani finansowania wydatków państwa. Większość pieniądza powstaje elektronicznie, poprzez kredyty bankowe oraz działania banku centralnego wpływające na płynność i koszt pieniądza.
Fizyczny druk a kreacja pieniądza
W Polsce za emisję złotego odpowiada Narodowy Bank Polski, ale fizyczne banknoty produkuje Polska Wytwórnia Papierów Wartościowych. Nowe egzemplarze są potrzebne między innymi wtedy, gdy stare banknoty ulegną zniszczeniu, zużyciu albo gdy rośnie zapotrzebowanie na gotówkę. Sama zamiana pieniędzy zapisanych elektronicznie na banknoty nie musi zwiększać ilości pieniądza w gospodarce. Zmienia się jego forma.
Kreacja pieniądza to szerszy proces. Banki komercyjne tworzą pieniądz elektroniczny, gdy udzielają kredytu i zapisują środki na rachunku klienta. NBP wpływa zaś na warunki, w których banki pozyskują płynność i udzielają finansowania. Oba zjawiska bywają potocznie nazywane „dodrukiem”, choć nie są tym samym.
| Cecha | Fizyczny druk – PWPW | Kreacja pieniądza – NBP i banki |
|---|---|---|
| Cel | Wymiana zużytych banknotów i zapewnienie dostępu do gotówki | Zarządzanie płynnością, kredytem i stabilnością cen |
| Narzędzie | Produkcja banknotów z zabezpieczeniami | Stopy procentowe, operacje rynkowe i kredyt bankowy |
| Wpływ na gospodarkę | Zmiana formy pieniądza lub uzupełnienie zużytej gotówki | Zmiana warunków finansowania i potencjalnie podaży pieniądza |
Popyt na gotówkę zależy od decyzji gospodarstw domowych i firm. Gdy klienci wypłacają środki z banków, banki zamawiają banknoty w NBP, płacąc za nie pieniądzem elektronicznym zgromadzonym na rachunkach w banku centralnym. Gdy gotówka wraca do banków, może zostać ponownie wymieniona na zapis elektroniczny.
Jak NBP wpływa na ilość pieniądza w obiegu?
Głównym zadaniem NBP jest dbanie o stabilność cen. Bank centralny nie steruje każdym kredytem ani każdą transakcją, ale wykorzystuje narzędzia, które zmieniają koszt i dostępność finansowania w całej gospodarce:
- Stopy procentowe – Rada Polityki Pieniężnej ustala między innymi stopę referencyjną. Jej obniżenie zwykle zmniejsza koszt pieniądza, sprzyja kredytom i może zwiększać popyt. Podwyżki działają w przeciwnym kierunku, ograniczając presję inflacyjną.
- Operacje otwartego rynku – NBP kupuje lub sprzedaje określone papiery wartościowe, aby wpływać na płynność sektora bankowego. Zakup aktywów przekazuje bankom środki na ich rachunkach w NBP, a sprzedaż może czasowo ograniczać dostępne finansowanie.
- Rezerwa obowiązkowa – banki muszą utrzymywać w NBP określoną część wybranych zobowiązań. Wyższa rezerwa ogranicza środki, które mogą zostać wykorzystane w akcji kredytowej, a niższa daje bankom większą swobodę płynnościową.
- Kredyt dla banków – w określonych warunkach bank centralny może dostarczać sektorowi bankowemu płynność. Nie jest to bezpośrednie finansowanie zakupów konsumentów, lecz element stabilizowania systemu finansowego.
Skala kreacji pieniądza zależy także od banków komercyjnych. Udzielenie kredytu tworzy depozyt na rachunku klienta, ale bank musi spełnić wymogi kapitałowe i płynnościowe oraz ocenić ryzyko niewypłacalności. Kredyt nie jest więc nieograniczonym „pustym” pieniądzem.
Jak powstaje banknot?
Banknot jest jednocześnie środkiem płatniczym, symbolem państwa i produktem wymagającym bardzo precyzyjnego zabezpieczenia. Proces jego przygotowania można przedstawić w kilku etapach:
- Projekt – projektanci opracowują grafikę, kolorystykę, oznaczenia nominału i elementy ułatwiające rozpoznanie banknotu.
- Przygotowanie matryc – tworzone są formy dla poszczególnych technik druku, a w projekcie umieszcza się zabezpieczenia, mikrodruki i inne szczegóły.
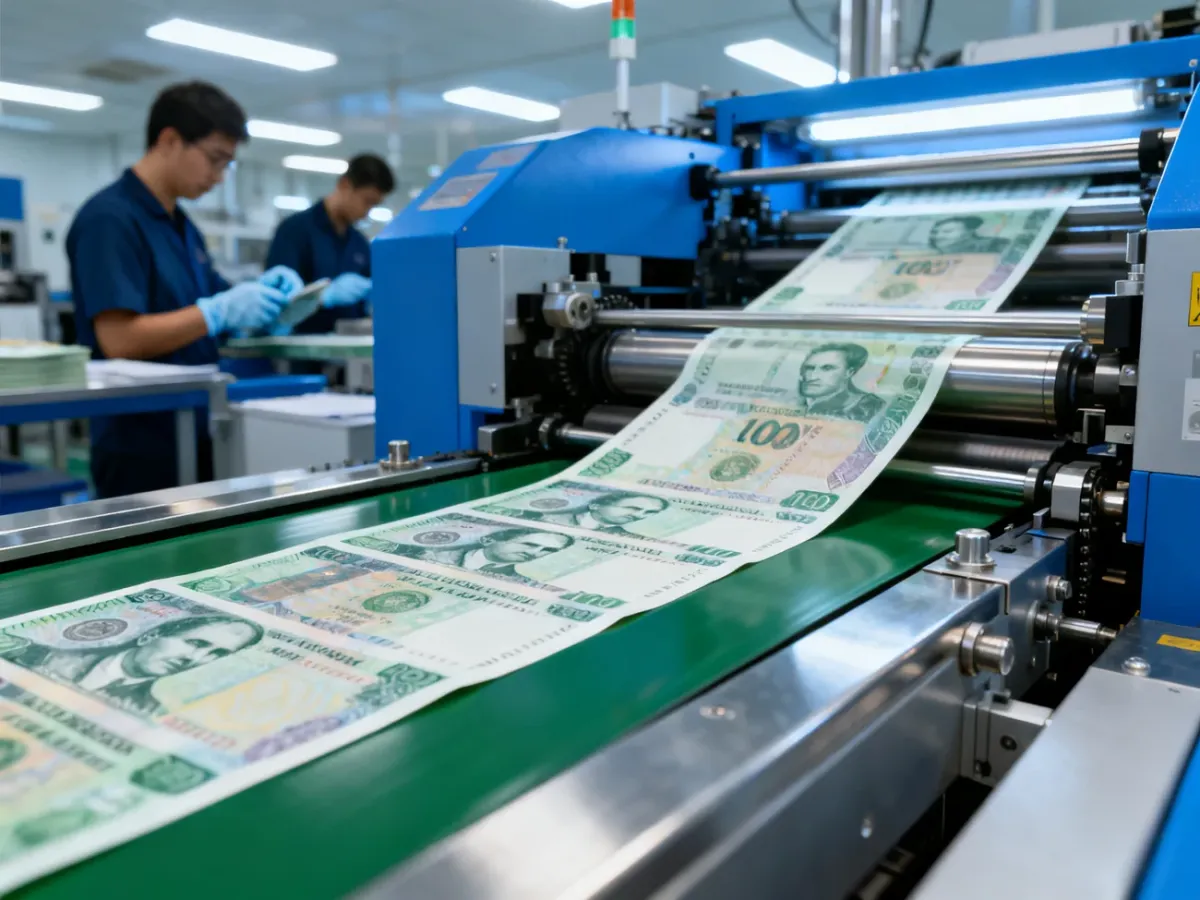
- Druk – stosuje się między innymi offset, sitodruk i staloryt, czyli druk wklęsły dający wyczuwalną fakturę części wzoru.
- Wykończenie i kontrola – arkusze są suszone, sprawdzane, numerowane, cięte i pakowane. Wadliwe egzemplarze są wycofywane przed przekazaniem banknotów do obiegu.
Czy „dodruk pieniędzy” zawsze powoduje inflację?
Nie. Sama liczba wydrukowanych banknotów nie przesądza o zmianie cen. Jeśli nowe banknoty zastępują zniszczone albo odpowiadają na większe zapotrzebowanie klientów na gotówkę, może to być wyłącznie zmiana formy pieniądza. Ryzyko inflacji wiąże się z relacją między ilością pieniądza i popytu a ilością dostępnych dóbr i usług, a także z szybkością obiegu pieniądza i oczekiwaniami uczestników rynku.
Najczęstsze nieporozumienia dotyczą kilku różnych procesów:
- Wydruk nowych banknotów nie oznacza automatycznie większej podaży pieniądza – część gotówki zastępuje banknoty wycofane z obiegu, a część powstaje w zamian za pieniądz elektroniczny na rachunkach banków.
- Operacje otwartego rynku nie są rozdawaniem pieniędzy – bank centralny kupuje aktywa albo zawiera transakcje z instytucjami finansowymi, a operacje mają wpływ na płynność i warunki finansowania.
- NBP nie może bezpośrednio finansować deficytu budżetowego – Konstytucja RP zakazuje bankowi centralnemu pokrywania zobowiązań budżetu państwa przez udzielanie mu kredytu lub bezpośredni zakup jego długu.
- Większa ilość pieniądza może być potrzebna w kryzysie – bank centralny może łagodzić warunki finansowe, gdy gospodarka traci płynność. Problem pojawia się wtedy, gdy wzrost popytu i pieniądza trwale przewyższa możliwości produkcji gospodarki.
Najprościej rozdzielić więc dwa znaczenia słowa „drukowanie”. W sensie dosłownym chodzi o produkcję banknotów w PWPW, głównie na potrzeby wymiany i obsługi obiegu gotówkowego. W sensie ekonomicznym chodzi o elektroniczną kreację pieniądza, decyzje dotyczące stóp procentowych i operacje wpływające na płynność. To drugie zjawisko ma znaczenie dla inflacji, ale jego celem pozostaje prowadzenie polityki pieniężnej, a nie tworzenie bogactwa bez pokrycia.

