Dlaczego seniorzy potrzebują gotówki?
Dla wielu seniorów gotówka nie jest reliktem przeszłości, lecz sposobem na domknięcie napiętego budżetu. Fizyczne pieniądze ułatwiają kontrolowanie wydatków, nie wymagają obsługi aplikacji ani dostępu do internetu, a przy tym dają poczucie niezależności. Trzeba jednak pamiętać, że większa ilość gotówki przechowywana w domu może stać się celem oszustów.
Gotówka pomaga kontrolować skromny budżet
Przy niskich dochodach każda złotówka ma konkretne przeznaczenie. Emerytura musi wystarczyć na mieszkanie, rachunki, żywność, leki i nieprzewidziane wydatki. W takiej sytuacji banknoty i monety stają się prostym narzędziem planowania. Senior widzi, ile pieniędzy zostało po zakupach, może podzielić wypłatę na tygodniowe kwoty i łatwiej zauważa, że kolejny wydatek przekroczy ustalony limit.
Cyfrowa kwota na koncie jest mniej namacalna. Płatność kartą lub telefonem nie zmniejsza fizycznie zawartości portfela, dlatego niektórym osobom trudniej ocenić tempo wydawania pieniędzy. Gotówka działa jak naturalna bariera przed zakupem pod wpływem chwili. Gdy w portfelu zostaje określona suma na jedzenie i lekarstwa, decyzja o dodatkowym wydatku wymaga świadomego przesunięcia pieniędzy.
Znaczenie ma także wzrost cen. Przy inflacji senior częściej porównuje ceny, kupuje tylko niezbędne produkty i rezygnuje z części zakupów. Gotówka pozwala wcześniej ustalić limit na konkretną wizytę w sklepie. Nie rozwiązuje problemu drożejących produktów, ale pomaga dopasować wydatki do pieniędzy, które rzeczywiście są dostępne.
Skala tego obciążenia jest widoczna w danych dotyczących podstawowych zakupów. Według przywołanego Indeksu Miesięcznych Zakupów koszyk żywności i artykułów higienicznych dla jednoosobowego gospodarstwa seniora w maju 2026 roku kosztował 531,47 zł. Przy minimalnej emeryturze netto wynoszącej 1800,43 zł oznaczało to około 29,5 proc. świadczenia. W takim budżecie kontrola nawet niewielkich kwot nie jest przyzwyczajeniem, lecz sposobem ograniczania ryzyka braku pieniędzy pod koniec miesiąca.
Nie każdy wybór gotówki oznacza wykluczenie cyfrowe
Seniorzy nie tworzą jednej grupy. Część z nich korzysta z bankowości internetowej, płaci kartą, używa przelewów i zna BLIK. Z badania „Seniorzy w świecie cyfrowych finansów”, przygotowanego dla Warszawskiego Instytutu Bankowości, wynika, że 77 proc. badanych korzysta z bankowości elektronicznej samodzielnie. To ważne, bo pokazuje różnicę między preferowaniem gotówki a brakiem dostępu lub umiejętności.
Niektórzy seniorzy wybierają banknoty mimo znajomości płatności cyfrowych. Powodem może być przyzwyczajenie do planowania domowych wydatków, brak zaufania do aplikacji, obawa przed pomyłką albo chęć zachowania kontroli nad transakcją. Inni mieszkają w małych miejscowościach, gdzie część punktów handlowych, usługowych lub targowisk nadal opiera się na gotówce.
Wybór metody płatności zależy też od kosztów. Przy codziennych zakupach gotówka nie wymaga telefonu, internetu ani sprawnego systemu bankowego. Nie oznacza to, że każda transakcja cyfrowa wiąże się z opłatą, lecz senior może postrzegać gotówkę jako prostszą i bardziej przewidywalną.
Dlaczego gotówka daje poczucie bezpieczeństwa?
Gotówka odpowiada na kilka potrzeb jednocześnie. Jest widoczna, nie wymaga zapamiętywania haseł i pozwala zapłacić także wtedy, gdy terminal lub aplikacja chwilowo nie działa. Dla osoby, która przez całe życie posługiwała się pieniędzmi w tej formie, banknot jest bardziej zrozumiałym narzędziem niż komunikat wyświetlany na ekranie.
Psychologiczne powody przywiązania do gotówki najczęściej obejmują:
- Namacalność – fizyczne pieniądze pokazują, ile można jeszcze wydać.
- Brak barier technologicznych – do zapłaty nie są potrzebne aplikacja, internet ani telefon.
- Prywatność – transakcja gotówkowa nie zostawia takiego samego cyfrowego śladu jak płatność elektroniczna.
- Niezależność od banku – pieniądze są dostępne również podczas awarii systemu, terminala lub aplikacji.
Jednocześnie płatności cyfrowe mogą zapewniać inne zabezpieczenia, na przykład możliwość zastrzeżenia karty, ustawienia limitów lub szybkiego wykrycia nieznanej transakcji. Nie da się więc wskazać jednej metody jako zawsze bezpieczniejszej. Ryzyko zależy od sytuacji, sposobu przechowywania pieniędzy i reakcji na podejrzane zdarzenia.
| Cecha | Gotówka | Płatność cyfrowa |
|---|---|---|
| Kontrola wydatków | Łatwo obserwować ubywanie pieniędzy, ale trudniej odtworzyć historię zakupów. | Transakcje są zapisane, lecz płacenie może wydawać się mniej odczuwalne. |
| Ryzyko kradzieży | Utrata banknotów zwykle oznacza brak możliwości ich odzyskania. | Kartę lub dostęp do konta można zastrzec, ale oszust może próbować przejąć dane. |
| Prywatność | Zakup nie jest rejestrowany w historii rachunku. | Operacja pozostawia ślad w systemie bankowym lub operatora płatności. |
| Dostępność | Nie zależy od internetu, baterii ani działania terminala. | Wymaga sprawnego urządzenia, systemu lub akceptacji danej formy płatności. |
Gotówka w domu może przyciągać oszustów
Ta sama cecha, która daje poczucie kontroli, może zwiększać zagrożenie. Duża suma przechowywana w mieszkaniu jest łatwym celem, ponieważ sprawca nie musi przełamywać zabezpieczeń rachunku ani nakłaniać ofiary do wykonania przelewu. Wystarczy, że przekona seniora do przekazania pieniędzy osobiście.
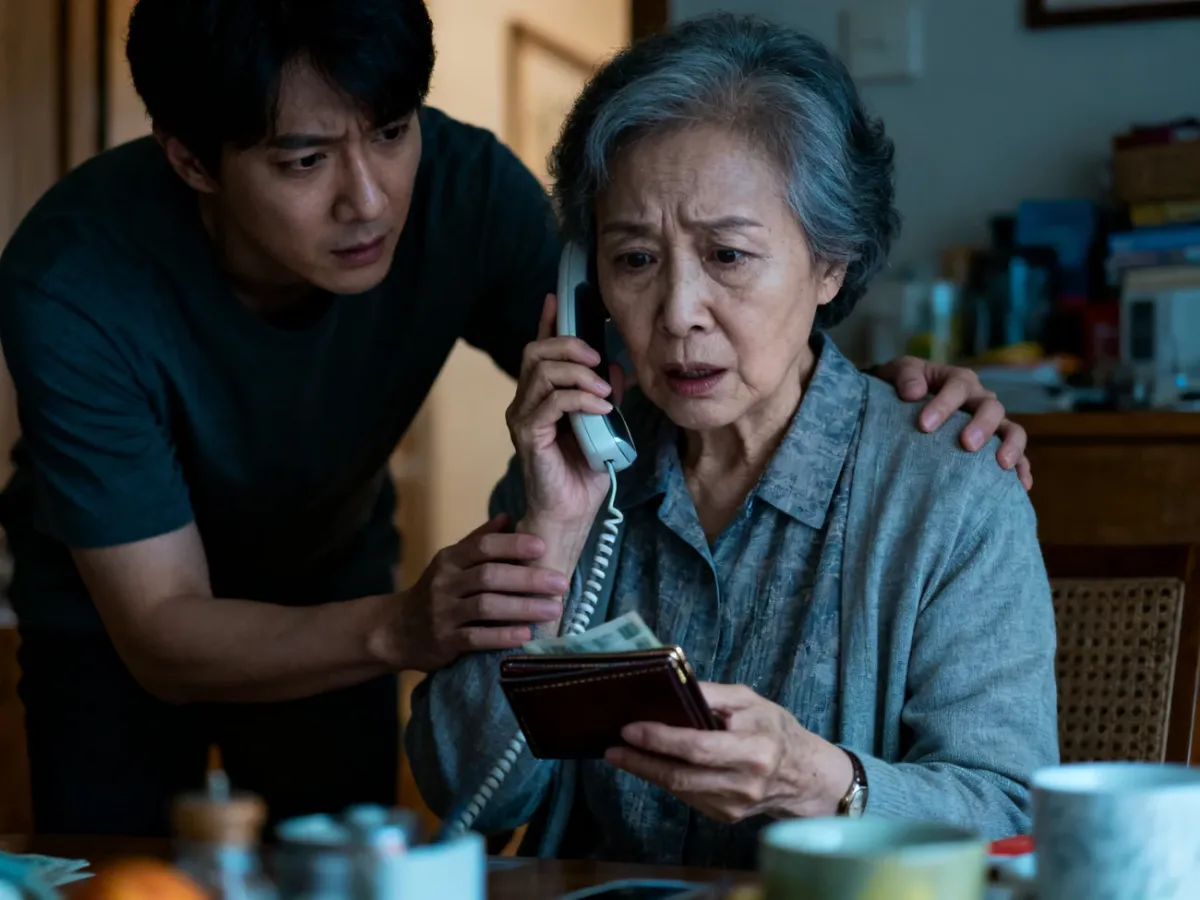
W metodzie „na wnuczka” oszust podszywa się pod członka rodziny i tworzy historię nagłego wypadku lub pilnej potrzeby finansowej. Czasem do rozmowy dołącza osoba podająca się za policjanta, adwokata albo prokuratora. W ten sposób sprawca buduje wiarygodność i wzmacnia presję. W opisanym przez policję przypadku senior przekazał 40 tysięcy złotych mężczyźnie, który miał występować jako adwokat. Oszuści utrzymywali go na linii, aby nie zdążył skontaktować się z rodziną i zweryfikować historii.
Podobny schemat pojawia się przy fałszywych telefonach od pracowników banku. Przestępca może twierdzić, że konto jest zagrożone, a gotówkę trzeba wypłacić i przekazać „kurierowi” lub „policjantowi”. Prawdziwy bank ani policja nie proszą o przekazanie pieniędzy w celu ochrony rachunku lub uniknięcia odpowiedzialności karnej.
W kontakcie z osobą żądającą pieniędzy najważniejsze są następujące zasady:
- Nie przekazuj pieniędzy osobie, której tożsamości nie udało się niezależnie potwierdzić.
- Samodzielnie zadzwoń do krewnego, banku lub instytucji na znany wcześniej numer.
- Rozłącz się, gdy rozmówca wywołuje strach, pośpiech albo zabrania kontaktu z bliskimi.
- Nie podawaj danych karty, haseł, kodów jednorazowych ani informacji o oszczędnościach.
- W razie podejrzenia oszustwa skontaktuj się z policją, a w sytuacji wymagającej pilnej interwencji zadzwoń pod 112.
Środki na rachunku nie są automatycznie całkowicie bezpieczne, lecz bankowe zabezpieczenia mogą ułatwić wykrycie i zablokowanie niektórych operacji. Gotówka skradziona z domu zazwyczaj nie daje takiej możliwości. Dlatego rozsądne jest trzymanie przy sobie tylko kwoty potrzebnej na bieżące wydatki, a nie całych oszczędności życia.
Jak wspierać seniora w zarządzaniu pieniędzmi?
Rozmowa o płatnościach powinna opierać się na szacunku, a nie na założeniu, że starsza osoba „nie rozumie technologii”. Senior może świadomie wybierać gotówkę, a jednocześnie nauczyć się podstawowych zasad korzystania z bankowości elektronicznej. Przydatne jest wspólne ustalenie limitów, omówienie sposobu weryfikowania telefonów i zapisanie oficjalnych numerów kontaktowych do banku oraz najbliższych osób.
Gotówka może być wygodnym narzędziem kontroli codziennych wydatków, ale nie powinna oznaczać przechowywania wszystkich oszczędności w domu. Najbezpieczniejsze podejście łączy wybór seniora z edukacją, zasadą ograniczonego zaufania i możliwością szybkiego potwierdzenia każdej nietypowej prośby o pieniądze.
Artykuł nie stanowi porady finansowej. Informacje mają charakter edukacyjny i nie zastępują indywidualnej oceny sytuacji finansowej ani konsultacji z bankiem lub właściwymi służbami.

